


Hay Credito
4,1313.00 Reseñas
Detalles de la aplicación
- Versión
- 1.0.20
- Actualizado el
- Licencia
- Free
- Descargas
- 50.000+
- Desarrollador
- BLASFORA HOLDING LTD
- Categorías
- Empresa
- Plataforma
- Android
Capturas de pantalla
 Análisis de AppCompare
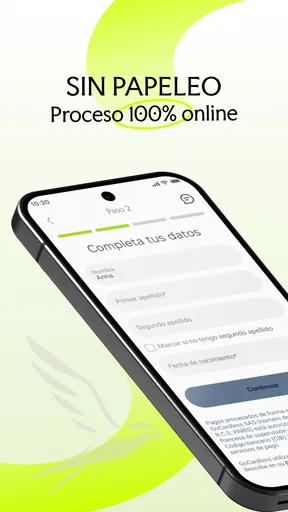
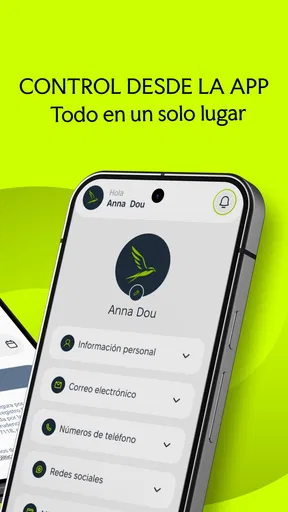
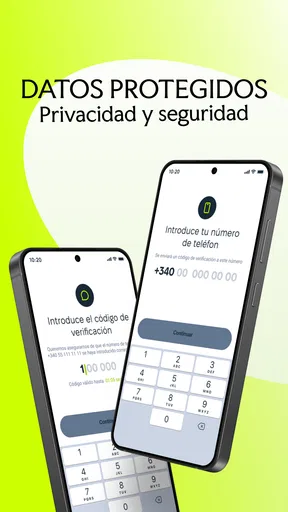
Cuando necesito comparar una opción de crédito desde el móvil, me importa menos la promesa de rapidez que entender bien qué estoy aceptando y cuánto tendré que devolver. Hay Credito se presenta como una aplicación de préstamos para Android, desarrollada por BLASFORA HOLDING LTD, y su propuesta resulta sencilla de ubicar: acercar una solicitud de crédito al teléfono. Mi impresión es que puede servir como punto de partida para quien quiere explorar esa posibilidad sin ir primero a una oficina, pero conviene usarla con calma y no confundir comodidad con una decisión financiera menor.
Una puerta móvil al crédito, con límites que conviene tener presentes
Al valorar Hay Credito, yo empezaría por separar la comodidad de tramitar desde el móvil de la decisión de asumir una deuda: son pasos relacionados, pero no equivalentes. En este apartado me centro en el lugar que ocupa hoy la app y en el tipo de necesidad para el que puede tener sentido; después, conviene mirar con cuidado cómo abordar cualquier solicitud y qué alternativas merece la pena comparar.
Qué ofrece hoy y para quién tiene sentido
Hay Credito pertenece al ámbito de las aplicaciones de empresa y está orientada a personas interesadas en solicitar un préstamo. Es gratuita para descargar y tiene una clasificación PEGI 3; esa etiqueta describe su adecuación por edad en la tienda, no significa que un préstamo sea apropiado para cualquier situación económica. La aplicación tiene una valoración media de 4,1, basada en algo más de quinientas valoraciones, y supera las cincuenta mil instalaciones. Son señales de que ha despertado interés, aunque no sustituyen una lectura cuidadosa de las condiciones que se presenten durante el proceso.
La versión actual es la 1.0.20 y la aplicación requiere Android 7.0 o posterior. Esa compatibilidad permite usarla en teléfonos que no sean recientes, algo práctico si no se quiere cambiar de dispositivo solo para probar una herramienta financiera. Aun así, antes de iniciar una solicitud yo comprobaría que el sistema y la aplicación estén actualizados, y que estoy usando un teléfono propio y protegido. En una operación de crédito, la seguridad del dispositivo y la atención con que se revisa cada pantalla forman parte de la experiencia, no son detalles secundarios.
La veo más adecuada para alguien que ya tiene una necesidad concreta y quiere averiguar si puede tramitarla desde el móvil. Por ejemplo, si aparece un gasto doméstico inesperado y la persona está comparando alternativas, puede abrir la app, revisar lo que se le ofrece y contrastarlo con otras vías. No la recomendaría como recurso para cubrir gastos cotidianos de forma recurrente ni como sustituto de un presupuesto: un préstamo resuelve una necesidad inmediata, pero añade una obligación futura.
Cómo abordaría una solicitud sin precipitarme
Si la instalara para valorar una oferta, empezaría por leer cada pantalla antes de introducir información. Anotaría el importe que realmente necesito y evitaría pedir más solo porque el flujo lo permita. Después revisaría con atención el total a devolver, las fechas, los cargos aplicables y las consecuencias de pagar tarde, siempre que esos términos aparezcan en la oferta. La decisión debería basarse en esas condiciones concretas, no únicamente en lo rápido que parezca completar la solicitud.
Un hábito útil es hacer una pausa antes de confirmar. Si el teléfono permite cambiar de aplicación, compararía la propuesta con el coste de otras opciones disponibles, como consultar a mi banco o hablar con un proveedor de crédito que ya conozco. También guardaría una copia de los términos y de cualquier confirmación que se muestre, para poder comprobar después qué acepté. Esta rutina reduce el riesgo de pasar por alto un importe o una fecha en una pantalla pequeña.
Vale la pena leerlo antes de elegir
YouTube Music convierte el descubrimiento musical en un hábito

ChatGPT en el móvil: la pregunta como puerta de entrada

YouTube en Android y iOS: cómo el móvil cambia la forma de ver vídeos
En un escenario corriente, imaginemos que se estropea un electrodoméstico y hace falta decidir entre reparar, reemplazar o aplazar la compra. Yo primero calcularía cuánto puedo cubrir sin pedir prestado y cuánto margen queda para los pagos del mes siguiente. Solo entonces tendría sentido revisar una posible solicitud en Hay Credito. Si la devolución depende de ingresos inciertos o obliga a retrasar otras facturas, elegiría una alternativa menos arriesgada, aunque el proceso de la app fuese cómodo.
Lo que aporta frente a las alternativas habituales
Frente a una visita presencial, una app puede facilitar que la consulta se haga cuando uno tiene un momento libre, sin organizar un desplazamiento. Frente a buscar préstamos en páginas distintas, concentra la interacción en un canal móvil. Esa comodidad tiene valor para quien prefiere gestionar trámites desde el teléfono, pero no garantiza por sí sola que las condiciones sean mejores ni que la aprobación sea automática. La velocidad de una interfaz y la conveniencia financiera son cosas diferentes.
También la compararía con la aplicación de mi banco, si ya tengo una relación bancaria estable. Un banco puede resultarme más familiar y quizá permita revisar productos junto con mis movimientos habituales; Hay Credito puede interesar a quien busca una vía dedicada a crédito. No escogería una por costumbre ni la otra por su nombre: pondría las condiciones finales una al lado de la otra y compararía el coste total, el calendario de pagos y la flexibilidad. Si una opción no deja claro cuánto terminaré pagando, me detendría antes de aceptar.
Otra alternativa es posponer el gasto, negociar un pago fraccionado directamente con quien presta el servicio o recurrir a ahorro disponible. No siempre es posible, pero vale la pena considerarlo antes de abrir una deuda. La aplicación puede encajar cuando el préstamo responde a una necesidad puntual y el reembolso cabe de manera realista en el presupuesto; pierde sentido si se usa para cubrir una falta de ingresos que se repite cada mes.
La evolución comprobable y lo que significa para quienes ya la usan
Hay Credito se publicó el 29 de enero de 2026 y la versión vigente es la 1.0.20. Esos datos sitúan la aplicación en una etapa temprana de su recorrido: hay una versión identificable y una fecha de lanzamiento, pero no permiten deducir por sí solos qué cambió entre actualizaciones. No atribuiría mejoras concretas a esta versión sin un historial de cambios que las describa. La conclusión prudente es que la app sigue teniendo una versión actual disponible, no que haya incorporado una función específica.
Para una persona que ya la utiliza, el número de versión sirve como referencia al comprobar que tiene instalada la edición actual. Si aparece una actualización, puede revisar sus notas antes de instalarla y observar si cambia algo importante en el flujo que ya conoce. En una app relacionada con préstamos, incluso un ajuste de presentación merece atención si altera cómo se muestran importes, plazos o pasos de confirmación. Conviene leer de nuevo los términos de cada solicitud, aunque el aspecto de la aplicación parezca familiar.
El interés acumulado —más de trescientas reseñas escritas y una media de 4,1— ofrece una orientación general sobre la recepción, pero no cuenta toda la historia de cada usuario. Yo leería comentarios recientes buscando patrones concretos, no una sola opinión extrema: por ejemplo, si varias personas describen problemas parecidos al entender una pantalla o completar un paso. Las experiencias de otros pueden ayudar a formular preguntas, pero no demuestran que una solicitud propia vaya a tener el mismo resultado.
Fricciones y preguntas que conviene resolver antes de seguir
El principal límite para mí es que una aplicación de préstamos no debería juzgarse solo por lo fácil que resulta instalarla o empezar. La parte decisiva es comprender la oferta individual y valorar si sus pagos son sostenibles. Si no veo con claridad el importe total, los vencimientos o los cargos relevantes, no avanzaría hasta entenderlos. Una experiencia móvil fluida puede hacer que uno toque «continuar» casi sin pensarlo; precisamente por eso recomiendo leer con atención cada paso.
¿Es adecuada para cualquier persona que necesite dinero? No necesariamente. Puede ser una herramienta para explorar una solicitud puntual, pero quien tenga ingresos irregulares, ya arrastre deudas difíciles de pagar o necesite crédito para cubrir gastos básicos recurrentes debería considerar primero asesoramiento o alternativas que no aumenten su carga. ¿La descarga gratuita significa que pedir el préstamo no tiene coste? No: el precio de la aplicación y el coste de un crédito son cuestiones distintas, y hay que valorar la oferta y sus términos antes de aceptarla.
¿Es posible saber de antemano si aprobarán una solicitud? No asumiría que sí: presentar una solicitud no equivale a recibir aprobación, y la persona debe basar sus planes en una respuesta confirmada, no en una expectativa. ¿Qué haría si la información de una oferta me resulta confusa? Pararía, pediría aclaración por el canal que corresponda y compararía con otra opción antes de compartir más datos o aceptar. ¿Y si no necesito el préstamo hoy? En ese caso, no veo motivo para solicitarlo solo por probar: primero conviene entender la herramienta y decidir si existe una necesidad real.
También mantendría una atención especial al manejo de información personal. Antes de completar campos, revisaría qué datos pide la app y por qué son necesarios, y evitaría enviar documentos o detalles financieros desde redes o dispositivos compartidos. No es una peculiaridad exclusiva de Hay Credito: es una precaución sensata para cualquier servicio que intervenga en una decisión de crédito. Si algo en el proceso no parece coherente, cerrar la pantalla y verificarlo es mejor que improvisar.
Qué observar en las próximas versiones
Como la versión actual es la 1.0.20, me fijaría en las notas de futuras actualizaciones para entender si describen cambios que afecten al uso cotidiano. Sería especialmente útil que una actualización explicara con claridad modificaciones en la solicitud, la presentación de condiciones o la gestión de una cuenta, en caso de que llegaran a producirse. Eso es una expectativa sobre lo que me gustaría ver, no una afirmación de que esas funciones ya existan o estén anunciadas.
También observaría si las instrucciones ayudan a distinguir el paso de solicitar información del momento de aceptar una obligación financiera. En productos de crédito, la claridad no es un adorno: ayuda a que una persona pueda comparar y decidir sin presión. Para quien ya utiliza la app, merece la pena volver a revisar las condiciones en cada operación y no dar por sentado que una experiencia anterior determina la siguiente.
Mi recomendación, según la necesidad
En conjunto, Hay Credito puede merecer una prueba si buscas una vía móvil para explorar un préstamo y estás dispuesto a revisar los términos con cuidado. Que sea gratuita de descargar, compatible con Android 7.0 o superior y tenga una comunidad de usuarios apreciable la hace accesible como punto de partida; ninguna de esas características garantiza que sea la opción financiera adecuada para ti. La nota media aporta contexto, pero la decisión final depende de la oferta concreta y de tu capacidad para devolver el dinero.
Yo la dejaría de lado si necesito una solución de largo plazo, si no puedo prever cómo cubriré las cuotas o si prefiero tratar cualquier asunto financiero cara a cara. En cambio, si tengo una necesidad puntual, un plan claro de devolución y tiempo para comparar, puede ayudarme a explorar el proceso desde el teléfono. Mi consejo final es simple: úsala para informarte, no para apresurarte. En un préstamo, la mejor experiencia no es la que termina antes, sino la que te permite entender con claridad el compromiso que estás asumiendo.
Ventajas
- Permite consultar opciones de crédito desde el celular.
- El proceso de solicitud puede iniciarse en línea.
- Ayuda a comparar alternativas antes de pedir un préstamo.
- Puede ahorrar tiempo frente a una gestión presencial.
- La información está disponible sin acudir a una sucursal.
Contras
- La aprobación y las condiciones dependen de cada solicitud.
- Los préstamos pueden incluir intereses y cargos adicionales.
- Es necesario revisar con cuidado plazos y pagos antes de aceptar.
- La disponibilidad del servicio puede variar según el país.
- Compartir datos personales requiere valorar la política de privacidad.
Preguntas frecuentes sobre Hay Credito
¿Qué es Hay Crédito y para qué sirve?
Hay Crédito es una aplicación orientada a quienes buscan información sobre opciones de financiamiento y desean iniciar una solicitud desde el teléfono. Antes de usarla, conviene revisar en la propia app quién ofrece el crédito, qué requisitos se exigen y cuáles son las condiciones aplicables. La disponibilidad de ofertas, las funciones y el proceso pueden variar según el país y la versión instalada.
¿Hay Crédito ofrece préstamos directamente?
No conviene asumir que la aplicación presta dinero directamente: puede funcionar como canal de información, intermediación o solicitud para productos ofrecidos por una entidad asociada. Comprueba el nombre legal del prestamista y quién será responsable de evaluar la solicitud, entregar el dinero y gestionar los pagos. Si esos datos o las condiciones no están claros, evita compartir información sensible hasta confirmarlos por medios oficiales.
¿Qué requisitos necesito para solicitar crédito con Hay Crédito?
Los requisitos dependen del producto y de la entidad que lo ofrece. Es posible que se soliciten datos personales y de contacto, información de ingresos y documentos para verificar la identidad; también pueden aplicarse condiciones de edad, residencia o historial financiero. Consulta la lista vigente dentro de la aplicación y prepara únicamente la documentación necesaria. Completar una solicitud no garantiza que sea aprobada.
¿Hay Crédito es segura para compartir mis datos personales?
Antes de enviar datos, revisa la política de privacidad, los permisos que solicita la aplicación y la identidad del desarrollador o de la entidad financiera. Asegúrate de descargarla desde una tienda oficial y de utilizar sus canales legítimos; desconfía de solicitudes de contraseñas, códigos de verificación o pagos anticipados para desbloquear un préstamo. Si no puedes entender cómo se usarán o compartirán tus datos, no continúes.
¿Qué debo revisar antes de aceptar una oferta de Hay Crédito?
Lee el contrato y confirma cuánto recibirás, el costo total, la tasa de interés, las comisiones, las fechas y el importe de cada pago, así como los cargos por demora y las condiciones de cancelación anticipada. Compara la oferta con otras alternativas y calcula si las cuotas caben en tu presupuesto. No aceptes basándote únicamente en el importe anunciado ni firmes si hay términos que no comprendes.


